Elektrikli Araç Kasko Rehberi: Batarya Teminatı, Özel Klozlar ve Prim Farkları
Elektrikli Araç Kasko Rehberi: Batarya Teminatı, Özel Klozlar ve Prim Farkları
Elektrikli otomobiller; sessiz motorları, sıfır egzoz emisyonları ve ileri düzey sürüş asistanlarıyla geleneksel araçlardan bütünüyle ayrılır. Ancak bu teknolojik dönüşüm, beraberinde geleneksel otomobillerde bulunmayan yüksek voltajlı batarya paketleri, karmaşık elektronik kontrol üniteleri ve hassas şarj donanımları gibi yeni risk başlıklarını getirir.
Standart bir içten yanmalı motorlu araç kaskosu, elektrikli bir aracın ihtiyaç duyduğu özel korumayı sağlamakta yetersiz kalabilir. Olası bir kaza veya arıza anında yüz binlerce liralık sürpriz faturalarla karşılaşmamak için poliçenizi hazırlatırken dikkat etmeniz gereken kritik detaylar şunlardır:
1. Batarya Teminatı ve “Muafiyet / Eskime Payı” Tuzağı
Bir elektrikli otomobilin toplam değerinin yaklaşık %35 ila %50’sini tek başına çekiş bataryası oluşturur. Bu nedenle kasko poliçesinin omurgasını batarya klozu teşkil eder:
-
Açık Batarya Klozu Şartı: Standart poliçeler bataryayı zaman zaman “mekanik aksam” veya “aşınan parça” gibi değerlendirip kapsam dışında tutmaya çalışabilir. Poliçenizde bataryanın kaza, alt vurma, su baskını ve dış etkenlere karşı tam teminat altında olduğu açıkça belirtilmelidir.
-
Muafiyetsiz Teminat İsteyin: Bazı sigorta şirketleri prim tutarını düşük göstermek adına batarya hasarlarına %20 – %25 muafiyet koyar. Böyle bir durumda örneğin 400.000 TL tutarındaki bir batarya değişiminde 80.000 – 100.000 TL cebinizden çıkar. Poliçenin mutlaka “Muafiyetsiz Batarya Teminatı” içerdiğinden emin olun.
-
Eskime Payı (Kıymet Kazanma Tenzili): Hasar gören 3-4 yaşındaki bir araca sıfır batarya takıldığında sigorta şirketi “aracın değeri arttı” gerekçesiyle fatura farkı talep edebilir. Poliçenizde “Eskime payı düşülmeyecektir” maddesinin bulunması sizi bu maliyetten korur.
2. Şarj Sırasında Oluşan Hasarlar ve Voltaj Dalgalanması
Elektrikli araçlar günün önemli bir kısmını prize veya halka açık istasyonlara bağlı geçirir.
-
Şebeke ve İstasyon Kaynaklı Hasarlar: Şarj esnasında trafo patlaması, ani yıldırım düşmesi veya şebekedeki aşırı voltaj dalgalanması aracın dahili şarj ünitesini (OBC – On-Board Charger) ve inverter sistemini yakabilir. Standart kaskolar bunu “elektriksel arıza” sayarak reddedebilir.
-
Gereken Teminat: Poliçenize “Hatalı Şarj ve Aşırı Akım / Voltaj Dalgalanması Teminatı” ekleterek hem istasyon hem de ev tipi priz kaynaklı elektronik yanmaları güvenceye alın.
3. Taşınabilir Şarj Kablosu ve Wallbox Hırsızlığı
Elektrikli araçların bagajında taşınan Tip 2 veya 220V şarj kablolarının piyasa değeri oldukça yüksektir.
-
Standart kasko hırsızlık maddeleri genellikle sadece “araca sabitlenmiş” donanımları kapsar.
-
Poliçenizde “Taşınabilir Şarj Ekipmanları Hırsızlığı ve Hasarı” klozunun yer alması; kablonun halka açık şarjdayken zorlanarak çalınması veya bagajdan alınması riskini karşılar. Bazı genişletilmiş ürünler, evinize monte ettirdiğiniz sabit Wallbox istasyonunu da teminata dahil edebilmektedir.
4. Özel Çekici Hizmeti: Tekerlekler Asla Dönmemeli!
Elektrikli araçların çekilmesi, benzinli/dizel araçlardan tamamen farklı bir mühendislik disiplini gerektirir:
-
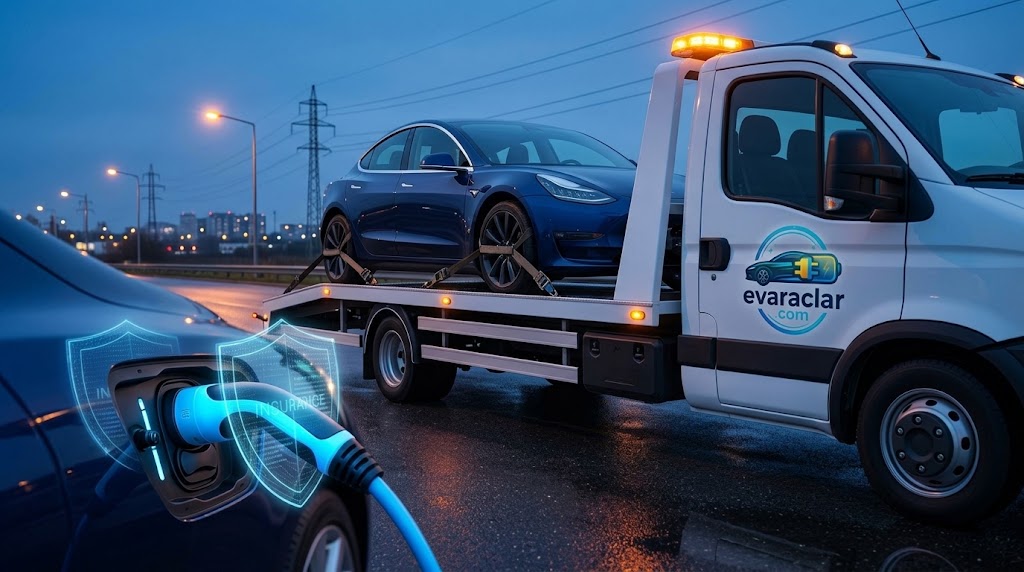
Rejenerasyon Riski: Elektrikli araçların tekerlekleri döndükçe elektrik motorları jeneratör gibi çalışır ve ters elektrik akımı üretir. Boşta dahi olsa çekme halatıyla veya iki tekerleği askıya alarak aracı sürüklemek motor kontrol ünitelerini ve bataryayı kalıcı şekilde yakabilir.
-
Poliçedeki Çekici Şartı: Yol yardım hizmetinizde aracın dört tekerleğinin de tamamen havaya kaldırıldığı “Kayar Kasa (Flatbed)” veya vinçli “Ahtapot Çekici” garantisi bulunmalıdır.
-
Şarj Bitmesi Durumunda Çekici: Birçok elektrikli araç kaskosu, yolda menziliniz sıfırlandığında aracı yılda 1-2 kez en yakın DC şarj istasyonuna ücretsiz nakletme asistans hizmeti sunar.
5. Yangın Klozu ve Batarya Termal Kaçağı
Lityum iyon bataryaların alev alma sıklığı istatistiksel olarak benzinli araçlardan daha düşük olsa da, olası bir termal kaçak (thermal runaway) durumunda yangını söndürmek özel kimyasallar ve uzun soğutma süreçleri gerektirir.
-
Yangın teminatının bataryadaki kimyasal reaksiyonları ve elektriksel tutuşmaları istisna tutmadan kapsadığından emin olunmalıdır.
6. Geleneksel Araçlara Göre Prim Farkı Neden Oluşur?
Aynı kasko değerine sahip benzinli bir C-SUV ile elektrikli bir C-SUV kıyaslandığında, elektrikli araç kasko primleri genellikle %10 ila %25 oranında daha yüksek çıkabilmektedir:
| Faktör | İçten Yanmalı Araç | Elektrikli Araç | Prim Etkisi |
| Parça Değişim Maliyeti | Motor/şanzıman parça bazlı onarılır | Hasarlı batarya genellikle komple değişir | Primi yükseltir |
| Yetkili Servis ve İşçilik | Yaygın bağımsız tamirhaneler | Yüksek voltaj sertifikalı sınırlı servis ağı | Primi yükseltir |
| Anlık Tork / İvmelenme | Kademeli hızlanma | Sıfırdan anlık yüksek tork (Kaza frekansı riski) | Risk katsayısını artırır |
| Pert (Total Hasar) Eşiği | Gövde hasarları düzeltilebilir | Alt taban batarya ezilmeleri doğrudan perte gidebilir | Maliyeti artırır |
Elektrikli Araç Kaskosu Yaptırırken Kontrol Listesi
-
[ ] Batarya hasarlarında muafiyet oranı %0 (Muafiyetsiz) mi?
-
[ ] Batarya onarım ve değişiminde eskime payı (kıymet kazanma tenzili) düşülmeyeceği yazıyor mu?
-
[ ] Şarj sırasında yaşanabilecek voltaj dalgalanması ve aşırı akım teminat altında mı?
-
[ ] Bagajdaki taşınabilir şarj kablosu hırsızlığa karşı poliçeye eklendi mi?
-
[ ] Yol yardım şartlarında dört tekerlekten askılı / kayar kasa çekici garantisi var mı?
-
[ ] Şarj tükenmesi halinde en yakın istasyona nakil asistansı sunuluyor mu?
Elektrikli aracınızı güvence altına alırken yalnızca en düşük prim teklifine odaklanmak yerine, batarya ve şarj ekosistemini eksiksiz koruyan doğru klozları tercih etmek olası bir kaza senaryosunda araç bedelinin korunmasını sağlar.